Impôts
Déficit foncier : comment ça marche ?
Quand les dépenses d'un logement loué nu dépassent ses loyers, la loi prévoit un traitement particulier de la différence. Voici le principe, étape par étape, avec les chiffres officiels et les points à vérifier avant d'y compter.
 Philippe Leclercq7 min de lecture
Dans cet article
Ce qu'est un déficit foncier
Un déficit foncier apparaît lorsque, sur une année, les dépenses déductibles d'un logement que vous louez nu sont plus élevées que les loyers encaissés. C'est typiquement le cas l'année de gros travaux dans un appartement ancien. Plutôt que de laisser cette différence sans effet, la loi permet de l'utiliser, selon des règles précises, pour réduire le revenu imposable.
Comprendre comment le déficit foncier fonctionne demande surtout de retenir trois choses : où il naît, où il s'impute, et ce qu'il faut respecter ensuite.
Comment il se calcule
Au régime réel, vous ne payez pas d'impôt sur les loyers bruts : vous retirez d'abord les dépenses que la loi autorise, pour leur montant réel et justifié. Le calcul se fait en quatre temps.
- Les loyers de l'année Les sommes effectivement encaissées.
- Les dépenses déductibles Frais d'administration et de gestion, certains travaux, impôts et taxes, primes d'assurance, provisions pour charges de copropriété et intérêts d'emprunt, selon la liste officielle.
- Le résultat Loyers moins dépenses. S'il est négatif, c'est un déficit foncier.
- L'imputation Le déficit est rattaché à vos revenus selon un ordre fixé par la loi (voir plus bas).
Côté travaux, la loi retient les dépenses de réparation, d'entretien et d'amélioration des logements. Les travaux de construction, de reconstruction et d'agrandissement n'en font pas partie.
Les intérêts d'emprunt passent en premier
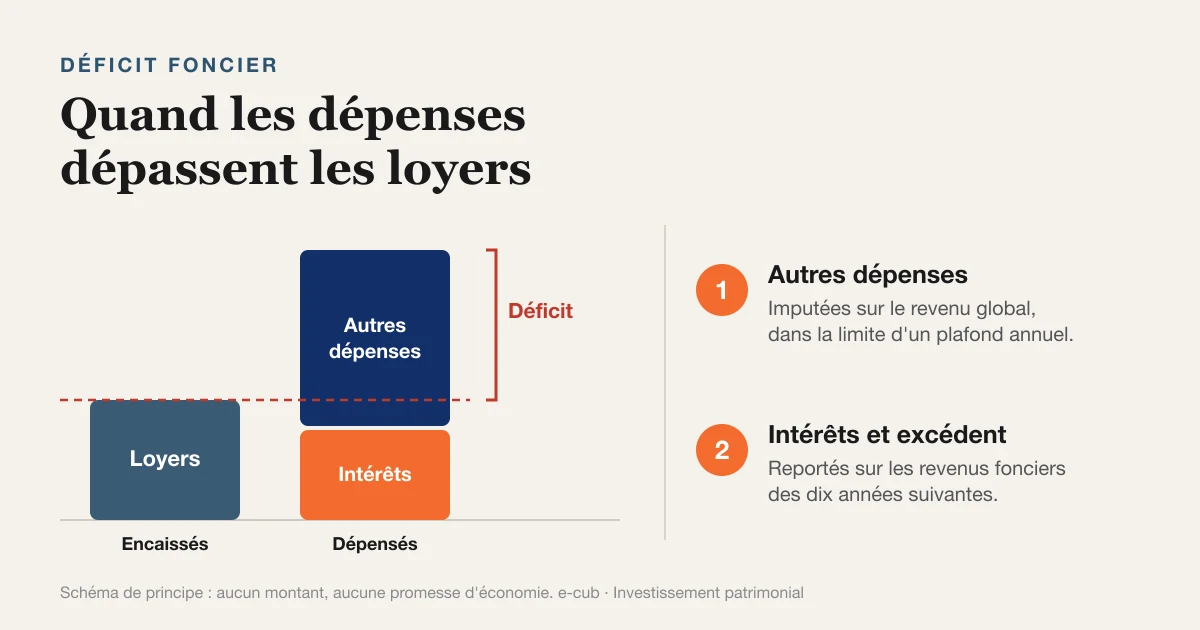
Les loyers sont d'abord compensés par les intérêts de votre crédit. Les autres dépenses viennent ensuite. Seule la part du déficit qui provient de ces autres dépenses peut s'imputer sur votre revenu global ; la part due aux intérêts, elle, ne peut s'imputer que sur des revenus fonciers.
Un exemple chiffré
L'administration fiscale en donne un sur sa page consacrée à la location vide. Il illustre le mécanisme, il ne décrit pas une situation réelle.
- Loyers : 5 000 €. Dépenses hors intérêts : 12 000 €. Intérêts d'emprunt : 6 000 €.
- Les loyers sont absorbés par les intérêts, dont il reste 1 000 €. Le déficit total est de 13 000 €.
- Sur les 12 000 € de dépenses hors intérêts, 10 700 € s'imputent sur le revenu global, le plafond de droit commun.
- Le reste, 1 300 € de dépenses plus 1 000 € d'intérêts, soit 2 300 €, se reporte sur les revenus fonciers des années suivantes.
Où il s'impute
La part du déficit due aux dépenses autres que les intérêts d'emprunt peut se déduire de votre revenu global, dans une limite annuelle. Au 13 novembre 2026, le Code général des impôts fixe cette limite à 10 700 € par an. Elle monte à 15 300 € pour certains logements bénéficiant de dispositifs d'amortissement particuliers (dits « Cosse » et « Périssol »).
Un rehaussement temporaire existe aussi pour des travaux de rénovation énergétique qui améliorent la classe énergétique du logement. Ses conditions et ses dates ont évolué et ne sont pas énoncées de façon identique dans toutes les sources officielles : si vos travaux sont concernés, vérifiez-les sur les textes avant de vous engager.
Ce qui dépasse le plafond, ainsi que la part liée aux intérêts d'emprunt, s'impute uniquement sur vos revenus fonciers des dix années suivantes. Cet excédent ne réduit pas votre revenu global les années d'après.
Les conditions à connaître
Le régime réel
Le micro-foncier s'applique quand vos revenus fonciers bruts n'excèdent pas 15 000 € par an pour l'ensemble du foyer : l'administration applique alors un abattement forfaitaire de 30 % et aucun déficit n'est possible. Au-dessus de 15 000 €, ou dans certains cas particuliers, le régime réel s'applique. En dessous, vous pouvez le choisir en déposant la déclaration spéciale (formulaire 2044) : ce choix vaut trois ans et ne peut pas être annulé pendant cette période.
La location nue
Le déficit foncier relève de la location nue. Affecter le logement à la location meublée est considéré comme une interruption de la location, avec les conséquences décrites plus bas. La location meublée relève d'un autre régime d'imposition, avec ses propres règles.
Le maintien en location
Pour conserver l'imputation du déficit sur le revenu global, le logement doit rester affecté à la location jusqu'au 31 décembre de la troisième année qui suit l'imputation. La location doit être effective : un logement vide ne suffit pas.
Si vous cessez de louer avant ce terme, l'administration peut remettre en cause l'imputation : les revenus des années concernées sont alors recalculés, et les déficits imputés à tort ne peuvent plus s'appliquer qu'aux revenus fonciers des dix années suivantes. Certains cas font exception : invalidité, licenciement, décès.
Pour qui est-ce intéressant ?
Le déficit foncier ne joue que sur l'impôt de celui qui le déduit. Il a donc plus de sens pour un foyer qui paie déjà un impôt sur le revenu significatif, et qui possède (ou envisage d'acheter) un logement ancien à rénover pour le louer nu. Pour un foyer peu imposé, l'effet est faible : les travaux, eux, restent une vraie dépense à financer.
Ce n'est ni un rendement ni une économie garantie. C'est une règle de calcul de l'impôt qui s'applique à une situation précise. Le coût des travaux, la solidité de la location et la valeur du bien restent le fond de la décision.
Points de vigilance
- Conservez les factures : les dépenses se déduisent pour leur montant réel et justifié.
- Vérifiez, avant de les lancer, que chacun des travaux entre bien dans les dépenses admises.
- Prévoyez la durée de location exigée : vendre ou changer d'usage trop tôt peut remettre en cause l'avantage.
- Les plafonds et les dispositifs évoluent : vérifiez-les pour l'année de vos travaux.
- Faites le calcul avant d'engager la dépense, avec votre situation fiscale réelle.
Questions fréquentes
Le déficit foncier existe-t-il pour la location meublée ?
Non. Le déficit foncier concerne la location nue au régime réel. La location meublée relève d'un autre régime d'imposition, avec ses propres règles.
Peut-on déduire les intérêts d'emprunt du revenu global ?
Non. Les intérêts d'emprunt se déduisent d'abord des loyers. Leur part dans le déficit ne s'impute que sur les revenus fonciers des dix années suivantes. Seule la part due aux autres dépenses peut s'imputer sur le revenu global, dans la limite annuelle.
Que devient la part du déficit qui n'est pas imputée ?
Elle se reporte sur les revenus fonciers des dix années suivantes, et uniquement sur eux.
Un déficit foncier est-il possible avec le micro-foncier ?
Non. Le micro-foncier applique un abattement forfaitaire et ne tient pas compte des dépenses réelles. Pour imputer un déficit, il faut être au régime réel.
Faut-il un conseiller pour en bénéficier ?
Ce n'est pas obligatoire. Mais le résultat dépend de votre revenu, de votre logement et de vos travaux : un échange permet de faire le calcul avant d'engager la dépense.
Sources
- Légifrance, Code général des impôts, article 156 (déficits fonciers : plafond, report, version en vigueur depuis le 1er juillet 2026). Consulté le 13 novembre 2026.
- Légifrance, Code général des impôts, article 31 (charges déductibles, version en vigueur depuis le 21 février 2026). Consulté le 13 novembre 2026.
- Légifrance, Code général des impôts, article 32 (micro-foncier et option pour le réel). Consulté le 13 novembre 2026.
- BOFiP-Impôts, Modalités d'imputation des déficits fonciers (BOI-RFPI-BASE-30-20, version du 16 septembre 2025). Consulté le 13 novembre 2026.
- impots.gouv.fr, Location vide de meubles (modifiée le 7 avril 2026). Consulté le 13 novembre 2026.
À savoir.Cet article est une information générale : il ne constitue pas un conseil personnalisé. Tout investissement comporte un risque, notamment de perte en capital, de vacance locative et de difficulté de revente. Les règles fiscales évoluent et leur effet dépend de votre situation : aucun avantage fiscal n'est garanti, et un investissement ne doit pas être décidé pour sa seule fiscalité. Les performances passées ne préjugent pas des résultats à venir.
Article signé par Philippe Leclercq, SARL LECLERCQ, 92 rue d'Halluin, 59960 Neuville-en-Ferrain. Immatriculée à l'ORIAS sous le n° 07004559 (consultable sur orias.fr). Adhérente de la CNCIF (association professionnelle), n° D0190329.
Votre situation est-elle concernée ?
Le résultat dépend de vos revenus, de votre bien et de votre projet. Faites le diagnostic : Philippe vous répond avec des chiffres adaptés à votre cas.